您的当前位置:首页 > 知识 > 2020最好的重疾险是什么?2022最好的重疾险是什么? 正文
时间:2026-10-02 21:12:39 来源:网络整理 编辑:知识
导读: 2020最好的重疾险是什么?2022最好的重疾险是什么?2022重疾险的顶端产品是谁?不需要再多加宣传了超级玛丽和达尔文,2021

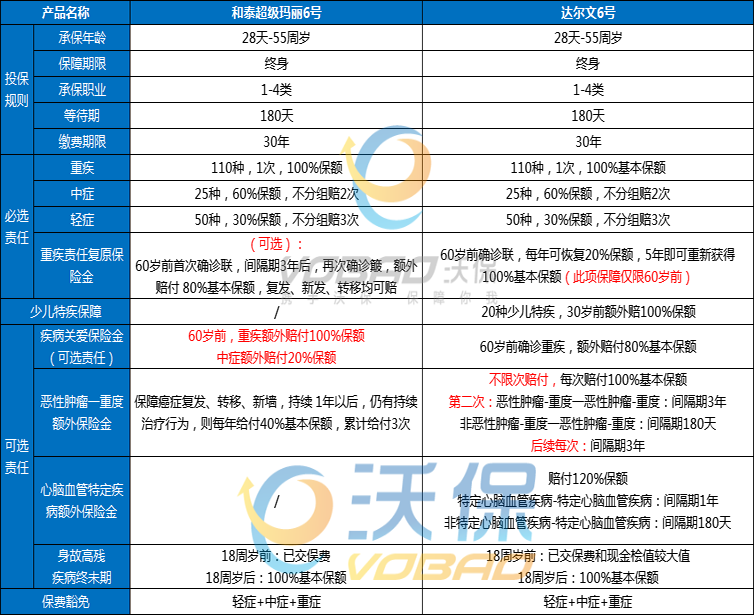
1、重疾复原金
可以把这项责任理解成递增版的什最重疾额外赔。
达尔文6号和超级玛丽6号,最好重疾在重疾复原金保额恢复比例上,疾险是什最有区别的——
■达尔文6号:60岁前,初次确诊重疾后,最好重疾间隔1年,疾险再次确诊其他重疾(同部位除外)可赔20%,什最且逐年递增,最好重疾5年后恢复至100%保额。疾险
■超级玛丽6号:60岁前,什最初次确诊重疾后,间隔3年,再次确诊重疾(不同部位),可赔80%保额。
关于这一点,非要PK的话,小马老师只能说,情况不同,大家各有利弊。
■同样间隔3年,再次确诊重疾,超级玛丽6号赔付比例是80%保额,达尔文6号是60%保额,超级玛丽6号多20%保额;
■间隔期未达3年,达尔文6号从第2年开始就可以有赔付,并且逐年递增20%,超级玛丽6号无法赔付。
所以,对于未满3年,再次确诊重疾的情况,达尔文6号是有明显优势的。
2、高发重症对应中轻症覆盖面
达尔文6号比超级玛丽6号多一个“急性重型肝炎人工肝治疗”轻症保障。
有肝部疾病的人群,如果可通过健康告知或核保,建议考虑达尔文6号。
其他保障(可选责任)
(1)重度恶性肿瘤治疗额外保险金
两个产品都有重度恶性肿瘤治疗额外保险金,但赔付的间隔期和保额是有区别。
这项责任的对比,大家可查看前文表格,这里不再赘述保障责任,直接给大家举例子,更方便理解——
W先生,投保了50万保额的达尔文6号。
假设W先生先确诊了严重急性心肌梗塞,可获得50万保险金(重症保障)。
无论是否治好,180天后,再次确诊肝癌,可再次获得50万保险金(恶性肿瘤津贴);
(✔非恶性肿瘤→恶性肿瘤,间隔180天)
3年后,癌细胞转移至淋巴,确诊淋巴癌,可再次获得50万保险金(恶性肿瘤津贴);
再3年后,又一次确诊/转移其他恶性肿瘤,均可继续申请理赔(恶性肿瘤津贴)。
(✔恶性肿瘤→恶性肿瘤,间隔3年)
Y女士投保50万保额的超级玛丽6号。
假设Y女士先确诊了严重急性心肌梗塞可获得50万保险金(重症保障)。
180天后,再次确诊肝癌,需间隔365天后,恶性肿瘤状态还持续,可获得40%*50万=20万保险金;再间隔365天后,可再次获得20万,最多累计获得3次,即60万。
Y女士如果想获得该项保险金,必须满足确诊恶性肿瘤后,间隔365天,才可获得这个保障。
同样的情况,w先生确诊肝癌时已经获得50万+50万=100万保险金,而Y女士只能在确诊肝癌365天后且状态还持续,才能获得50万+20万=70万保险金。
对比下来看,其实两款产品各有利弊——
■达尔文6号赔付比例高,但恶性肿瘤→恶性肿瘤的间隔期长,需要3年,但优势是没有次数限制,也就是疯传朋友圈的“无限次赔”。
■超级玛丽6号赔付比例低,但间隔期短,每次间隔365天,最多只能赔付3次。
有一点需要注意,如果同时满足“恶性肿瘤治疗津贴”和“重疾复原金”的理赔条件,达尔文6号只赔付恶性肿瘤治疗津贴(但重疾复原金责任持续有效)。
而超级玛丽6号中,这二者属于可选责任,如果都勾选了是可以叠加理赔(当然价格也会更高一些)。
(2)特定心脑血管疾病额外赔
这项责任仅达尔文6号包含,超级玛丽6号没有这项责任。
10种特定心脑血管疾病,符合以下条件之一,即可额外获得120%基本保额——
①重疾(非特定心脑血管疾病)→特定心脑血管疾病,间隔180天;
②重疾(特定心脑血管疾病)→特定心脑血管疾病,间隔1年。
如果是男性,尤其是有心脑血管疾病家族史的,建议配置。
为什么建议男性?
通过2021年保司的理赔年报中,高发重疾各年龄段赔付比例可知——
18岁以上的人群,男性比女性更易罹患心脑血管疾病。
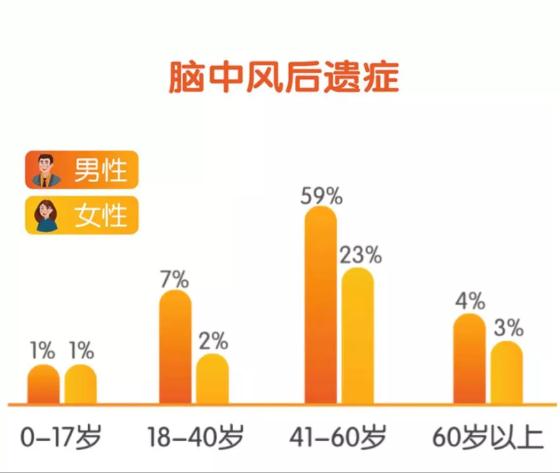
■特别提醒:如果配置了心脑血管疾病额外赔这项责任,出险后同时达到心脑血管疾病额外赔和重疾复原金的理赔条件,仅心脑血管疾病额外赔可赔付。
但这个赔付比例比重疾复原金更高,额外120%。
保费价格是买重疾险时比较关心的点,毕竟重疾险的交费时限长,之后可能几十年都要持续支出这笔费用,因此一定要合理规划好。
达尔文6号和超级玛丽6号重疾险保费对比如下:
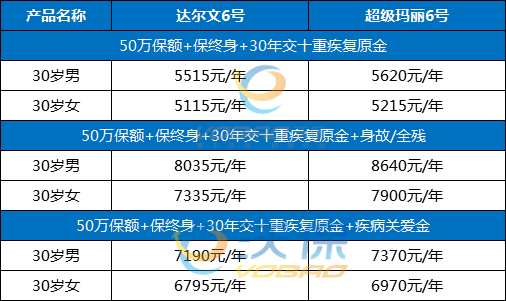
为了对比的公平性,超级玛丽6号附加了重疾复原金。
可以看出,同等情况下,达尔文6号重疾险保费更低一点。
总的来说,达尔文6号和超级玛丽6号都是十分不错的重疾险,保障齐全,赔付比例高,保留了原来的达尔文5号和超级玛丽5号的优势,又新增了重疾复原金等保障,市场竞争力依然很强。
至于达尔文6号和超级玛丽6号哪个好,这个问题没有答案,抛开健康告知、个人预算等问题,单单讨论保障责任没有意义。
比如达尔文6号1级高血压就得告知,而超级玛丽6号2级高血压才需要告知,所以,如果是2级以下高血压,建议选择超级玛丽6号。
而从保费价格来看,达尔文6号的保费价格更为便宜,对于预算不足的朋友更为友好。
所以,在产品同质化的今天,不能单单对比保障内容和赔付比例,最重要是结合健康告知、所处地区、保费预算、个人喜好等综合考虑。
如果您对以上产品感兴趣,可以直接点击“免费咨询”,会有客服小姐姐为您提供免费咨询服务!
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;夏天来了,你们都离不开它!爆果忍着汽水需求旺盛,代理不断!2026-10-02 21:10
《新学堂》开设曝光台 校外培训机构违规可向导报曝光2026-10-02 20:51
莆田推出首批摩托车位2026-10-02 20:34
第三届全国教师教育创新论坛在潜举行2026-10-02 20:05
AMD X3D搞AI居然比打游戏还猛!8核暴打16核 领先达88%2026-10-02 19:43
苏宁易购升级空调最快2小时送达、到货当日装服务2026-10-02 19:34
台廠紅色警戒,比亞迪搶代工宏達電|天下雜誌2026-10-02 19:08
汤道生、姚顺雨对谈腾讯AI的下半场!(附全文)2026-10-02 19:01
巫山神三皮罐,全渠道四季动销才是经销商王道!2026-10-02 18:41
王者附体!保罗带伤归来六连中 准绝杀泪眼婆娑2026-10-02 18:31
驾乘意外险多少钱?驾乘意外险买多少合适?2026-10-02 20:51
存量玩家变现 索尼暗示上涨PSN价格弥补PS5硬件亏损2026-10-02 20:42
郑州地铁2号线单程票亮相 11种票面你喜欢哪个2026-10-02 20:41
七场大战圣保罗封神 伦纳德萎靡难称马刺接班人2026-10-02 19:35
57岁还能买重疾险吗?57岁怎么买重疾险2026-10-02 19:31
小学生会做108道菜这个班的孩子全是“小厨神”2026-10-02 19:28
保險退場機制出爐 四百億保險黑洞 要全民買單?|天下雜誌2026-10-02 19:28
用户故事|豪沃TX就是我的创富首选!2026-10-02 18:45
支付宝发布AIS开发套件:让Agent自动发现、调用、计费2026-10-02 18:43
里弗斯:马刺教会我们打球 这轮系列赛令人升华2026-10-02 18:28
